
El gasto de los turistas internacionales supera los 18.200 millones de euros en julio, un 10,9% más que en 2025
Industria y Turismo – 1.9.2026
De enero a julio han llegado a España cerca de 58,1 millones de visitantes, un 4,6% más que en el mismo periodo del año anterior, visitantes que han gastado 82.000 millones, un 7,8% más.
España recibió 11,5 millones de turistas internacionales en julio, un 4,6% más que en el mismo mes de 2025, según los datos que publica el Instituto Nacional de Estadística (INE). En cuanto al gasto de los turistas internacionales, ha crecido en este mes un 10,9%, hasta alcanzar los 18.218 millones de euros.
En el acumulado de los siete primeros meses de 2026, la llegada de turistas internacionales se sitúa en 58,1 millones, lo que supone un crecimiento del 4,6% sobre el mismo periodo del año anterior. En cuanto al gasto, hasta julio los turistas foráneos han gastado cerca de 82.000 millones, un 7,8% más.
Durante el mes de julio, cada turista internacional gastó un promedio de 1.579 euros, lo que representa un incremento del 5,9% respecto al año anterior. El gasto medio diario de los visitantes se situó en 218 euros, con un crecimiento interanual del 3,7%.
La duración de la estancia mayoritaria entre los turistas en este mes fue de cuatro a siete noches, con más de 5,7 millones y un aumento anual del 8,7%. El número de visitantes disminuyó un 3,6% entre los que no pernoctan (excursionistas), mientras que se incrementó un 12,8% entre los turistas con mayor duración (más de 15 noches).
En el mes de julio, Reino Unido ha sido el primer país de origen de las personas que nos visitan, con 2,2 millones de turistas, un aumento del 5,6%. En cuanto al gasto, los ciudadanos de Reino Unido han dejado en España en julio 3.038 millones de euros, un 4,8% más que en el mismo mes del 2025.
En segundo lugar, se encuentra Francia, cuyos turistas aumentaron un 2,3% respecto a julio del 2025, con cerca de 11,5 millones de turistas internacionales. El gasto también aumenta un 12,6% con un total de 1.644 millones de euros.
Y la tercera posición es para Alemania. De este país han llegado 1,2 millones de turistas en julio, lo que se traduce en un aumento del 2,3% interanual. El gasto de los turistas alemanes alcanza los 1.751 millones de euros, un 11,5% más que el mismo mes de 2025.
Este mes de julio destaca el crecimiento en el número de visitantes de Italia, un 16,9% más, y de Suiza, un 13,2% por encima del mismo mes del año pasado. En cuanto al gasto, también destaca el fuerte aumento del mercado italiano, que crece un 24,5%. Notable es también el aumento del gasto del capítulo ‘Resto del mundo’, que progresa un 13,8% interanual.
Illes Balears, destino mayoritario en julio
Illes Balears fue también, como en junio, el primer destino principal de los turistas en julio, con el 22,3% del total. Le siguieron Cataluña (20,6%) y Andalucía (14,6%). A Illes Balears llegaron un 0,1% más de turistas que en julio de 2025. El número de visitantes a Cataluña aumentó un 0,8% y a Andalucía vinieron un 7,5% más. El mayor porcentaje de incremento se da en este mes en el apartado ‘Resto de comunidades’, que crece un 11,8%.
En cuanto al gasto, este aumentó un 8,3% en tasa anual en Illes Balears, un 13,0% en Cataluña y un 23,4% en Andalucía. En el capítulo del gasto también hay que destacar la notable subida del ‘Resto de comunidades’, con un porcentaje de incremento del 17,4%.


El paro sube en agosto y el empleo continúa marcado por la precariedad
2 septiembre, 2026
- El fin de la temporada estival impulsa el aumento del desempleo, pese al efecto de la regularización extraordinaria
- La creación de empleo sigue apoyándose en contratos temporales, rotación y sectores de baja estabilidad
La Unión Sindical Obrera (USO) advierte que los datos del mercado laboral correspondientes a agosto de 2026 confirman un deterioro del empleo, con un incremento del paro que, aunque responde al comportamiento estacional habitual, vuelve a evidenciar la fragilidad estructural del mercado laboral español.
Según las cifras oficiales del SEPE, el desempleo aumentó en 44.419 personas respecto a julio (+1,92 %), situándose en 2.355.918 personas. A pesar de este mínimo histórico, hay que subrayar que el descenso interanual de 70.593 personas se debe en gran parte al proceso extraordinario de regularización de inmigrantes, que ha mitigado el impacto negativo del fin de la temporada estival.
Un aumento del paro que afecta a todos los territorios
El repunte del desempleo alcanzó a las 17 comunidades autónomas, especialmente Cataluña (+14.594), Madrid (+6.881) y la Comunidad Valenciana (+5.847). Solo Ceuta logró reducir su cifra, con 148 desempleados menos. Este incremento está directamente relacionado con el fin de los contratos turísticos y estivales.
Por sectores, el paro creció en Servicios (+28.563), Sin Empleo Anterior (+8.368), Construcción (+4.669) e Industria (+3.731), mientras que solo descendió en Agricultura (-912).
La Seguridad Social perdió 162.840 afiliados medios, una caída típica de agosto, especialmente por el fin de contratos en educación, que restaron 76.535 cotizantes.
Aunque la regularización extraordinaria permitió cerrar el mes con 22,34 millones de cotizantes, Joaquín Pérez recuerda: “este impulso no corrige los problemas de fondo que son la temporalidad encubierta, la parcialidad involuntaria y la rotación constante”.
El empleo que se crea sigue siendo de baja calidad
Los datos de agosto vuelven a poner de manifiesto que el empleo generado en España continúa siendo inestable, temporal y de escasa calidad, especialmente en sectores donde la rotación es estructural. El crecimiento desestacionalizado de 83.844 cotizantes no es suficiente para compensar la pérdida de empleo real ni para consolidar trayectorias laborales dignas.
En palabras de Pérez: “desde USO reclamamos políticas que garanticen estabilidad, control de la rotación y protección frente a la parcialidad involuntaria. La mejora del empleo no puede medirse solo en número de cotizantes, sino en la calidad y continuidad de los contratos”.

Hacienda asigna 273 millones de euros del Plan EDIL DANA a 95 entidades locales para dar continuidad a la reconstrucción y blindarlas frente a futuras riadas
Hacienda – 27.8.2026
El ministro de Hacienda, Arcadi España, ha anunciado la resolución durante una visita a Mislata (Valencia). Estos fondos darán cobertura a 69 localidades de la Comunitat Valenciana y 26 municipios de Albacete y Cuenca.
El Ministerio de Hacienda, a través de la Dirección General de Fondos Europeos, ha resuelto la convocatoria de expresiones de interés del Plan EDIL DANA, asignando un total de 273,2 millones de euros de ayuda financiera procedente del Fondo Europeo de Desarrollo Regional (FEDER).
Esta dotación, enmarcada en el Objetivo Específico 2.10 del Programa Plurirregional de España FEDER 2021-2027 (POPE) y bajo el paraguas del Reglamento europeo RESTORE, movilizará una inversión pública total de 287,6 millones de euros destinada a reparar los daños de la catástrofe del 28 de octubre de 2024 y contribuir a la seguridad del territorio ante futuras riadas.
El ministro de Hacienda, Arcadi España, ha anunciado la resolución de estas ayudas en la visita que ha realizado a uno de los municipios beneficiarios, Mislata, en Valencia.
El ministro España ha precisado que este mismo jueves se ha notificado la resolución de manera individualizada a las entidades locales beneficiarias para que puedan desarrollar los diversos proyectos planteados, que fortalecerán a esos municipios afectados por la DANA frente a futuras inclemencias meteorológicas.
Arcadi España ha destacado que estas actuaciones que se van a financiar van a «mejorar la capacidad, la resiliencia y la adaptación de los municipios al cambio climático».
Gracias a una tasa extraordinaria de cofinanciación comunitaria del 95%, las corporaciones locales beneficiarias podrán ejecutar de manera inmediata actuaciones diseñadas bajo la metodología de los Planes de Actuación Integrados (PAI), garantizando que la reconstrucción no suponga únicamente reponer lo dañado, sino dotar a las zonas afectadas de infraestructuras resilientes, inteligentes y sostenibles preparadas ante el impacto del cambio climático.
Con esta resolución, el Ministerio de Hacienda reafirma su compromiso firme con las entidades locales damnificadas por la catástrofe de octubre de 2024. A través de esta inyección de fondos europeos FEDER, el Gobierno no solo impulsa una reconstrucción ágil y transformadora del tejido municipal, sino que dota a los ayuntamientos y mancomunidades de las herramientas y recursos financieros necesarios para fortalecer su resiliencia estructural, la seguridad de sus vecinos y garantizar que los territorios afectados salgan mejor preparados, más sostenibles y plenamente protegidos ante el impacto de futuros episodios climáticos extremos.
Éxito de concurrencia y amplia cobertura territorial
La convocatoria ha registrado un notable éxito de participación, recibiéndose y aprobándose un total de 34 solicitudes:
- 3 Grandes Ciudades: Valencia, Torrent y Paterna, que recibirán hasta 12 millones de euros de ayuda.
- 18 Ciudades Intermedias: Algemesí, Alfafar, Xirivella, Cullera, Riba-roja de Túria, Manises, Requena, Picassent, Llíria, Alzira, Aldaia, Catarroja, Mislata, Alaquàs, Bétera, Silla, Paiporta y Sueca, que recibirán hasta 9 millones de euros de ayuda.
- 13 Áreas Urbanas Funcionales (AUF), lideradas por ayuntamientos, mancomunidades y diputaciones provinciales, que recibirán hasta 6 millones de ayuda.

En términos de alcance territorial, el Plan EDIL DANA dará cobertura a 95 municipios, de los que 69 localidades corresponden a la Comunitat Valenciana y se vieron afectadas por la DANA y otros 26 son municipios de Albacete y Cuenca, articulados a través de las Áreas Urbanas Funcionales (AUF), capitaneadas por las respectivas Diputaciones Provinciales para dar respuesta a las zonas de Letur y Mira.
Tres pilares de actuación
El ministro Arcadi España ha explicado que las operaciones seleccionadas en los PAI se estructuran en torno a tres grandes ejes estratégicos que combinan obra civil de gran envergadura, inteligencia digital y cohesión comunitaria:
1. Resiliencia estructural, hidráulica y conectividad vial, con el propósito primordial de frenar, absorber y encauzar el agua caída en lluvias torrenciales antes de que alcance las zonas habitadas. Esta intervención combina obras de subsuelo -como la separación de las redes de saneamiento y pluviales para impedir retornos e inundaciones en las viviendas- con soluciones en superficie basadas en la naturaleza que transforman los municipios gracias a pavimentos permeables y plazas de laminación natural.
En este ámbito, destacan intervenciones emblemáticas como la avenida Gregorio Gea o la actuación en la Plaza Mayor de Mislata, ésta última diseñada con paisajismo técnico para actuar como laguna de inundación controlada en episodios de lluvias torrenciales. Ambas actuaciones han sido visitadas por el ministro de Hacienda.
Otras actuaciones en esa misma línea son, entre otras, el tanque de tormentas del sector Parc Central en Torrent; los colectores pluviales masivos en el frente marítimo de Cullera; o las obras de defensa y blindaje de cauces periurbanos y del polígono Fuente del Jarro en Paterna.
2. A este escudo hidráulico se suma un segundo eje orientado a la protección ciudadana, la alerta temprana y la respuesta inmediata. Su meta es anticiparse a la catástrofe y garantizar que los servicios municipales sigan prestando asistencia incluso en las situaciones más críticas. Como ha resaltado Arcadi España, la idea es «avisar con antelación y confiar en la ciencia a la hora de avisar a los ciudadanos y las ciudadanas de los fenómenos que se pueden ir produciendo».
Destaca la edificación de Centros de Atención a la Emergencia (CAE) de uso dual -espacios cívicos y culturales en el día a día que, ante una alerta, se convierten en refugios estancos con autonomía energética, áreas sanitarias y cocinas para acoger a cientos de personas-. Asimismo, la inversión despliega redes de alerta temprana mediante caudalímetros por radar en ríos, videovigilancia de cauces y torres de aviso sonoro, anillos de fibra óptica redundante o la virtualización completa de los sistemas informáticos en la nube (‘cloud’) para blindar a los consistorios frente a un eventual ‘apagón administrativo’.
3. Por último, los planes destinan actuaciones a consolidar un escudo social, ampliar el parque de vivienda y reactivar la economía local. Estas actuaciones se materializan en la construcción de edificios residenciales ecoeficientes para alquiler social y soluciones de transición destinadas a familias y jóvenes damnificados, así como en la rehabilitación de consultorios médicos, polideportivos y la reconstrucción integral de mercados tradicionales y áreas comerciales, garantizando la continuidad de las pymes y la conservación del empleo en cada municipio.
Próximos pasos en la gestión
Con la resolución de la convocatoria, la Dirección General de Fondos Europeos ha remitido este mismo jueves la comunicación individualizada a las entidades locales beneficiarias, abriéndose el plazo para la presentación de la documentación que permitirá conformarlas como Organismos Intermedios Ligeros (OIL), figura que les permitirá iniciar la selección y ejecución de las operaciones.


La capacidad de financiación de la economía española se situó en junio de 2026 en el 3,3% del PIB
Avance mensual de la balanza de pagos. Datos acumulados de 12 meses
31/08/2026
Balanza de pagos, PII, Deuda externa
Principales resultados de la balanza de pagos
- El superávit de la cuenta corriente se situó en el 2,3% del PIB en junio de 2026, nivel que coincide con el promedio 2014-2019, tras moderarse el saldo de bienes y servicios no turísticos en los últimos meses en un contexto de aumento de los precios de la energía.
- El saldo de turismo fue del 4,1% del PIB, manteniéndose en línea con el promedio de los máximos históricos observados recientemente.
- El saldo de la cuenta de capital se mantuvo en niveles históricamente elevados, un 1% del PIB, más del doble que el promedio del período 2014-2019.
Capacidad de financiación acumulada
La capacidad de financiación acumulada de 12 meses hasta junio de 2026 se situó en el 3,3% del PIB1 (57,6 miles de millones de euros, mm). Este saldo fue inferior tanto al de junio de 2025 como a la media del período reciente de máximos comprendido entre enero 2024-mayo 2026 (4,1% en ambos casos). No obstante, fue superior, en 0,6 puntos porcentuales, a la media del periodo prepandemia 2014-2019. El superávit de la balanza por cuenta corriente fue del 2,3% del PIB (40,5 mm), inferior al de junio de 2025 y al del promedio del periodo desde enero 2024 a mayo 2026 (3% del PIB en ambos casos), e igual al promedio del período prepandemia 2014-2019. Este comportamiento estuvo condicionado, entre otros factores, por el deterioro reciente del saldo de bienes y servicios no turísticos, en un contexto de aumento de los precios de la energía. El saldo de la cuenta de capital se mantuvo en niveles históricamente elevados, un 1% del PIB (17,1 mm), próximo al 1,2% del mismo mes de 2025 y más del doble que el promedio del período 2014-2019, debido, principalmente, al impacto de las transferencias vinculadas al programa Next Generation EU2.
https://flo.uri.sh/visualisation/29956401/embed
Cuenta corriente acumulada por componentes
El superávit del turismo se situó en el 4,1% del PIB, frente al 4,3% de junio de 2025 (71,9 mm y 69,5 mm, respectivamente), en línea con el promedio de los máximos históricos recientes. Los ingresos por turismo alcanzaron el 6,2% del PIB (108,3 mm), peso igual al de un año antes (101,9 mm). Por su parte, el saldo de bienes y servicios no turísticos acumulado hasta junio de 2026 descendió hasta el -0,6% del PIB, frente al de -0,3% acumulado hasta junio del año anterior, en línea con la evolución observada en los precios de la energía durante los últimos meses. Finalmente, el déficit de las rentas acumulado fue del -1,2% del PIB (-0,9% de junio de 2025).
https://flo.uri.sh/visualisation/29886955/embed
Cuenta financiera sin Banco de España acumulada por categoría funcional
El saldo acumulado de doce meses de la cuenta financiera, excluyendo el Banco de España, se situó en el 4,4% del PIB (75,8 mm) hasta junio de 2026, superior al 2,4% (39,2 mm) del año anterior. Todos los componentes registraron saldos positivos, destacando el aumento del de la inversión de cartera, hasta el 1,5% del PIB (25,8 mm), desde el -0,5% (-8,1 mm) registrado en junio de 2025. El de la otra inversión aumentó hasta el 1,9% del PIB (32,3 mm) frente al 1,5% (24,3 mm) de junio de 2025. La inversión directa redujo su saldo, hasta situarse en el 1% del PIB (16,6 mm), desde el 1,3% (20,6 mm) registrado un año antes. En conjunto, la cuenta financiera siguió apoyándose en la fortaleza de los flujos de inversión directa y en la recuperación observada en la inversión de cartera.
https://flo.uri.sh/visualisation/29886958/embed
Cuenta financiera acumulada por sector institucional
Tanto las otras instituciones financieras monetarias como los otros sectores residentes contribuyeron al signo positivo de la cuenta financiera, mientras que las administraciones públicas y el Banco de España mostraron un saldo negativo. El saldo positivo de las otras instituciones financieras monetarias aumentó hasta el 3,7% del PIB (64,4 mm), frente al 3% (48,3 mm) registrado en junio de 2025, mientras que el de los otros sectores residentes aumentó hasta el 5,6% del PIB (97,5 mm) frente al 5,1% (83,3 mm) de un año antes, manteniéndose en niveles históricamente elevados y próximos a los máximos observados en la última década. Las administraciones públicas registraron un saldo menos negativo que el año anterior, del -5% del PIB (-86 mm), frente al -5,7% (-92,4 mm), mientras que el Banco de España registró un saldo del -1,4 % del PIB (-25,2 mm), frente al del 2,5% (41 mm) de junio de 2025.
https://flo.uri.sh/visualisation/29886959/embed
Capacidad de financiación mensual. Principales componentes
La capacidad de financiación de junio de 2026 fue de 4 mm, inferior a los 7 mm del mismo mes de 2025. El superávit de turismo fue de 5,9 mm, frente al de 6 mm registrado el año anterior, con mayores ingresos y pagos respecto a junio de 2025. Los bienes y servicios no turísticos mostraron un saldo de -2,6 mm (0,2 mm en junio de 2025), con mayores ingresos y pagos respecto a junio de 2025.
https://flo.uri.sh/visualisation/29886961/embed
https://flo.uri.sh/visualisation/29886963/embed
Información adicional
Para más información sobre el marco conceptual, fuentes de información y metodología de la balanza de pagos y la posición de inversión internacional, puede consultarse la página web de estadísticas del sector exterior del Banco de España.
En la misma página web puede encontrarse información estadística más detallada, y con series temporales completas, de la balanza de pagos, posición de inversión internacional y deuda externa, que la ofrecida en esta nota de prensa. También se puede acceder a la herramienta interactiva BExplora, que permite la elaboración de gráficos y el acceso flexible a esta información.
Próxima publicación de datos mensuales
El avance de la balanza de pagos del mes de julio de 2026 se publicará el 30 de septiembre de 2026.
Próxima publicación de datos trimestrales
La balanza de pagos y la posición de inversión internacional del segundo trimestre de 2026 se publicarán el 23 de septiembre de 2026. En dicha publicación se revisará la balanza de pagos y posición de inversión internacional desde el primer trimestre de 2023, así como la posición de inversión internacional del cuarto trimestre de 2022.
Próxima publicación de detalles anuales adicionales
Los detalles anuales adicionales de balanza de pagos y posición de inversión internacional se actualizarán el 14 de octubre de 2026.
BELab Banco de España
Los Microdatos de la Inversión de Cartera e Inversión Directa exterior y los datos de operaciones de pago se ponen a disposición de los investigadores a través del laboratorio de datos del Banco de España (BELab). Este recurso está dirigido a aquellos interesados en desarrollar proyectos de investigación con fines científicos. Para más información sobre cómo solicitar acceso a estos datos, puede consultarse el siguiente enlace.
- 1 Para el cálculo de la ratio en % del PIB para los meses que no completan un trimestre, se utiliza el último dato trimestral del PIB publicado por el INE ponderado por el número de días de cada mes y acumulado de 12 meses. En caso de no disponer de esta información para el mes de referencia, se utiliza el dato de las proyecciones macroeconómicas de la economía española elaborado por el Banco de España.
- 2 Para una explicación de cómo se contabilizan estos fondos en la Balanza de Pagos y la Posición de Inversión Internacional puede consultarse la nota publicada en la página de estadísticas exteriores

El Índice Registral de Actividad Inmobiliaria (IRAI) registra un retroceso del 1,9 % en el segundo trimestre del año
25.08.2026.- El Índice Registral de Actividad Inmobiliaria (IRAI) es el único índice que conjuga información del mercado inmobiliario desde el punto de vista de la demanda (número de transacciones, precios e hipotecas constituidas), y desde el punto de vista de la oferta (actividad mercantil en todo el ciclo de la construcción e inmobiliario), proporcionando así una visión única y completa de la evolución del sector.
El IRAI se ha mantenido dentro de una senda positiva, aunque el índice general ha registrado, en el segundo trimestre del año, un ligero descenso del 1,9 %. Por componentes, el índice relativo a la propiedad ha descendido un 2 %, caída que se ha visto parcialmente compensada por un incremento del nivel de precios. Por su parte, el componente mercantil también ha experimentado un descenso, del 1,7 %.
Desde el punto de vista de la demanda, se han reducido tanto el índice de compraventas, en un 2,6 %, como el índice de hipotecas, en un 0,8 % (caída del 2% en el conjunto del área de propiedad). Por otro lado, desde el punto de vista de la oferta (disminución del 1,7 %), el descenso ha estado provocado tanto por el sector de la construcción (variación del -2 %), como por el sector inmobiliario (variación del -0,9 %).
El índice suavizado, libre de componentes estacionales, ha crecido un 1 %, encadenando ya dos años de tendencia alcista; desde el segundo trimestre de 2024. Aunque el ritmo de crecimiento se ha moderado, la evolución del índice suavizado ha continuado mostrando una tendencia favorable, en contraste con el ligero retroceso registrado por el índice general durante el segundo trimestre.
La evolución anual del IRAI continúa siendo positiva con tasas de crecimiento superiores al 5 %, un 5,4 % en el segundo trimestre (respecto al mismo trimestre de 2025).
En relación con la evolución anual de los índices simples de demanda, se ha observado un crecimiento notable, impulsado tanto por el aumento del importe de las hipotecas, que ha alcanzado el 15,3 %, como por el incremento del precio de las compraventas, del 10,2 %. En cuanto al número de operaciones, el número de compraventas ha registrado un ligero descenso del 0,1 %, mientras que el número de hipotecas ha aumentado un 5,2 %. En consecuencia, el índice general de compraventas se ha incrementado un 5,1 %, mientras que el índice general de hipotecas lo ha hecho un 10,3 %.
Por su parte, el índice simple de oferta, que refleja la actividad mercantil de los sectores inmobiliario y de la construcción, ha presentado un crecimiento del 1,9 %, principalmente impulsado por la evolución favorable del sector de la construcción.
Nota: El Índice Registral de Actividad Inmobiliaria elaborado por el Colegio de Registradores es una síntesis de indicadores del mercado inmobiliario en España, construida a partir de índices simples agregados. Puede consultar la metodología y los resultados detallados en el siguiente ENLACE.

La deuda de las Administraciones Públicas se situó en junio de 2026 en el 101,5% del PIB
Avance mensual
18/08/2026
Deuda pública
Nota de prensa estadística
https://flo.uri.sh/visualisation/29926061/embed
Principales resultados
- El saldo de deuda del conjunto de las Administraciones Públicas se se situó en junio de 2026 en el 101,5% del PIB1, 1,9 puntos porcentuales (pp) menos que en el mismo período del año anterior.
- En importe, la deuda del sector aumentó un 4,2% en términos interanuales. Por subsectores, la deuda del Estado creció un 4,4% interanual, la de las Comunidades Autónomas un 3,6% y la de las Corporaciones Locales disminuyó un 8,1%.
Deuda PDE de las Administraciones Públicas
Con los datos de avance disponibles2, la ratio de la deuda de las Administraciones Públicas (AAPP) según el Protocolo de Déficit Excesivo (PDE)3 en relación al Producto Interior Bruto (PIB) nominal se situó en el 101,5% en junio de 2026, lo que supone un descenso de 1,9 pp respecto a hace un año. En términos absolutos, el saldo de deuda ascendió a 1.763 miles de millones (mm) de euros en junio de 2026, con una tasa de crecimiento interanual del 4,2%.
https://flo.uri.sh/visualisation/29926045/embed
Deuda PDE por subsectores
El saldo de la deuda del Estado se situó en 1.602 mm de euros, con un incremento interanual del 4,4%, lo que supone un 92,2% del PIB. Para las Otras Unidades de la Administración Central4 el saldo fue de 33 mm (1,9% del PIB), que representa una una disminución del 6% respecto al mismo dato del año anterior. Por su parte, el saldo de deuda de las Administraciones de Seguridad Social se situó en 136 mm, un 7,9%5 más que un año antes y corresponde a un 7,8% del PIB.
Respecto a las administraciones territoriales, la deuda de las Comunidades Autónomas fue de 355 mm de euros en junio de 2026, equivalente a un 20,4% del PIB, con una variación interanual del 3,6%, mientras que la deuda de las Corporaciones Locales se situó en 21 mm de euros en este mes (1,2% del PIB), un 8,1% inferior al importe registrado un año antes. Por otro lado, la consolidación en el conjunto de las Administraciones Públicas -es decir, la deuda en poder de los diferentes subsectores que componen dicho sector- fue de 385 mm de euros, un aumento del 3,7% respecto al año anterior, y representa un 22,1% del PIB.
https://flo.uri.sh/visualisation/29926048/embed
https://flo.uri.sh/visualisation/29926050/embed
Deuda PDE por subsectores. Evolución desde diciembre del año anterior
El saldo de la deuda del conjunto de las AAPP aumentó en 64,4 mm de euros respecto a diciembre del año anterior. En particular, la deuda del Estado se incrementó en 52,6 mm, la de las Comunidades Autónomas lo hizo en 13,4 mm, y la de las Corporaciones Locales en 0,7. Por su parte, la deuda de Otras Unidades de la Administración Central se redujo en 1,2 mm de euros respecto a diciembre del año anterior. Por último, por el efecto de la consolidación, la deuda se redujo en 1,1 mm.
https://flo.uri.sh/visualisation/29926052/embed
Deuda PDE por instrumentos
En lo que respecta a la evolución de la deuda según instrumentos y plazos, todos los instrumentos han mostrado tasas de variación interanual positivas. Así, los valores a largo plazo y los préstamos con vencimiento superior a un año registraron tasas de crecimiento interanuales del 3,6% y el 6,1% respectivamente y los instrumentos a corto plazo mostraron una tasa de variación interanual del 10,9%.
https://flo.uri.sh/visualisation/29926055/embed
https://flo.uri.sh/visualisation/29926056/embed
Información adicional
En la página web del Banco de España se ofrece información estadística detallada, con series temporales completas6 y una descripción de la metodología de elaboración de la deuda de las Administraciones Públicas según el Protocolo de Déficit Excesivo.
En esta misma página web puede encontrarse la herramienta interactiva BExplora que permite la elaboración de gráficos y el acceso flexible a esta información.
Próxima publicación de datos mensuales7
El avance de la deuda de las Administraciones Públicas según el PDE del mes de julio de 2026 se publicará el 17 de septiembre de 2026.
Próxima publicación de datos trimestrales
La deuda de las Administraciones Públicas según el PDE del segundo trimestre de 2026 se publicará el 30 de septiembre de 2026.
Difusión de la información detallada
Los Microdatos de la Deuda del Sector Público (DSP) se ponen a disposición de los investigadores a través del laboratorio de datos del Banco de España (BELab). Este recurso está dirigido a aquellos interesados en desarrollar proyectos de investigación con fines científicos.
Para más información sobre cómo solicitar acceso a estos datos, por favor, visite el siguiente enlace.
- 1 El porcentaje de deuda sobre el PIB a precios de mercado se calcula, en los meses de cierre de trimestre, utilizando el PIB trimestral publicado por el INE, acumulando los cuatro últimos trimestres. Para los meses que no coinciden con el cierre de un trimestre, se utiliza una estimación del PIB basada en una ponderación que tiene en cuenta el número de días de cada mes, acumulado para los doce últimos meses. En ausencia de datos del INE para el mes de referencia, se utiliza la información del PIB consistente con las proyecciones macroeconómicas de la economía española del Banco de España
- 2 Esta información se publica en la página web del Banco de España, apartado dedicado a Estadísticas, tema Administraciones Públicas. Los cuadros de “Deuda según el Protocolo de Déficit Excesivo (PDE)” están disponibles en la sección de “Datos / Información mensual / Indicadores”, dentro de los menús Administraciones Públicas o Estado, respectivamente. Estos datos mensuales de deuda se elaboran a partir de información de avance, por lo que están sujetos a revisiones como resultado de la incorporación de la última información disponible —incluidas posibles reclasificaciones de unidades— y del contraste de la misma con las administraciones endeudadas.
- 3 La deuda según el PDE es el concepto de endeudamiento utilizado en el ámbito del Pacto de Estabilidad y Crecimiento y, habitualmente, en el análisis de la sostenibilidad de las finanzas públicas. Este concepto incluye los pasivos de las Administraciones Públicas materializados en efectivo y depósitos, valores representativos de deuda y préstamos, valorados por sus valores nominales (faciales) y excluidos los pasivos emitidos por Administraciones Públicas en poder de otras unidades del mismo sector (consolidación).
- 4 Las otras unidades de la Administración Central son, entre otras, SAREB (Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria), BFA (Banco Financiero y de Ahorros, tenedora de acciones), FADE (Fondo de Amortización del Déficit Eléctrico) y FROB (Fondo de Reestructuración Ordenada Bancaria).
- 5 Este incremento se debe a los préstamos concedidos por el Estado a la Tesorería General de la Seguridad Social para financiar su desequilibrio presupuestario.
- 6 Las series temporales completas se pueden consultar también en el sistema de búsqueda de información estadística BIEST.
- 7 Las fechas de publicación de las estadísticas de deuda pública pueden ser consultadas en la página web del Banco de España.

La Seguridad Social suma cerca de 670.000 afiliados en el último año
Inclusión, Seguridad Social y Migraciones – 19.8.2026
La ministra de Inclusión, Seguridad Social y Migraciones, Elma Saiz, ha señalado que la mejora de la calidad del empleo y el crecimiento sostenido del mercado de trabajo siguen consolidándose gracias a la reforma laboral.
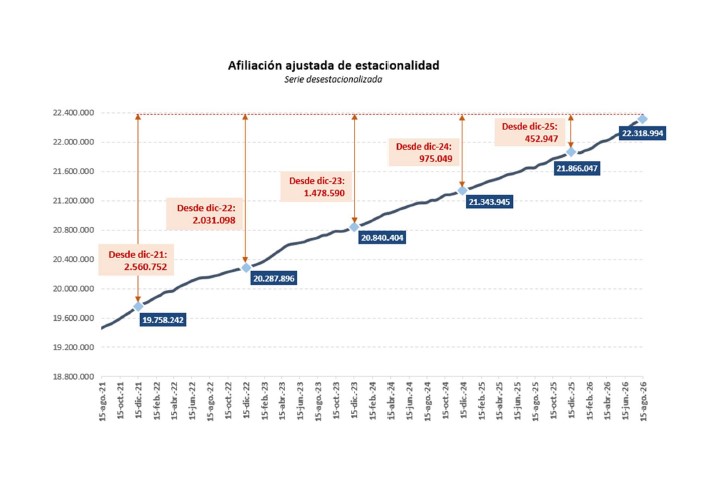
Los datos de afiliación a la Seguridad Social se mantienen al alza un mes más. Descontando la estacionalidad y el efecto calendario, la cifra de afiliación se sitúa en 22.318.994 ocupados en la primera quincena de agosto, lo que supone un aumento de 668.503 afiliados en los últimos 12 meses (+3,09%). Alcanza así el nivel más alto de la serie desestacionalizada.
La ministra de Inclusión, Seguridad Social y Migraciones, Elma Saiz, ha destacado que «la mejora de la calidad del empleo y el crecimiento sostenido del mercado de trabajo en España se continúan consolidando gracias a la reforma laboral: se han creado 452.947 empleos desde final de 2025 hasta la primera quincena de agosto».
Desde diciembre de 2022, se han sumado 2.031.098 ocupados en la serie ajustada, cifra que asciende hasta los 2.560.752 si se toma por referencia diciembre de 2021, antes de la entrada en vigor de la reforma laboral.
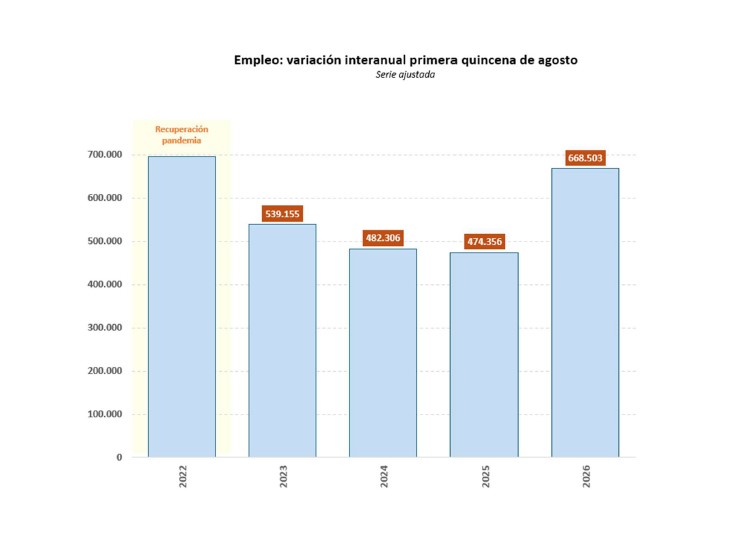
Por otra parte, si nos centramos en las dos últimas quincenas, el crecimiento en la serie desestacionalizada ha sido de 63.669 afiliados, lo que supone un incremento del 0,29%.


Las exportaciones de bienes españolas marcan cifras récord en junio y crecen un 5,3% interanual
Economía, Comercio y Empresa – 18.8.2026
Las exportaciones de junio de 2026 alcanzaron los 35.545 millones de euros, máximo histórico para el mes de junio.
El sector exterior español continuó creciendo en el mes de junio de 2026, con un incremento de las exportaciones del 5,3% interanual, tal y como muestran los datos de comercio declarado de Aduanas y recogidos en el Informe Mensual de Comercio Exterior del Ministerio de Economía, Comercio y Empresa, elaborado por la Secretaría de Estado de Comercio.
Las exportaciones de bienes españolas alcanzaron los 35.545 millones de euros en junio de 2026, máximo histórico para el mes de junio.
En junio, las exportaciones energéticas aumentaron un 49,9%. En un contexto de subida de los precios de la energía, la capacidad de refino de España está contribuyendo a mantener las exportaciones y a compensar el aumento del coste de las importaciones energéticas.
Por su parte, las exportaciones no energéticas aumentan un 2,4%, con un crecimiento también en términos de volumen (+3,5%). Esta evolución refleja la capacidad de las empresas españolas para mantener su competitividad en los mercados internacionales, pese al contexto global.
Las importaciones registraron los 43.232 millones de euros, primer máximo histórico para el mes de junio, y se incrementaron un 15,7%.
El déficit comercial se situó en 7.686, millones de euros en junio, lo que supone un incremento de 4.098, millones respecto al mismo mes del año anterior, y en línea con el mes de mayo de 2026 en el que el déficit fue de 8.244,8 millones de euros.
Esta evolución se explica principalmente por el aumento del déficit no energético en los meses de mayo y junio de este año, que creció en 3.429, millones de euros en términos interanuales, mientras que el déficit energético aumentó en 669, millones de euros.
Sectores y mercados de destino
En junio, los sectores con las mayores contribuciones positivas a la tasa de variación anual de las exportaciones (5,3%) fueron: productos energéticos (3 puntos), otras mercancías (1,3 puntos), semimanufacturas no químicas (0,8 puntos), materias primas (0,3 puntos) y sector automóvil (0,1 puntos).
Por mercados de destino, las exportaciones dirigidas a la Unión Europea-27 representaron el 62,4% del total y aumentaron un 7%. Se alcanzaron cifras récord del mes en 9 destinos comunitarios, entre ellos: Alemania, Polonia, Portugal o República Checa.
Por su parte, las exportaciones dirigidas a destinos extracomunitarios alcanzaron el 37,6% del total y también aumentaron un 2,5% respecto al mismo mes del año anterior. Se obtuvieron máximos históricos para el mes en mercados de relevancia para España como México o Canadá.
En junio las exportaciones españolas a China crecieron un 0,2% y las dirigidas a Estados Unidos aumentaron un 4,4%, cuarto mes consecutivo con crecimientos al mercado estadounidense. En cuanto a las importaciones, las procedentes de China crecieron un 24,1% y las de Estados Unidos aumentaron un 24,7%.
Datos del comercio exterior en el primer semestre de 2026
Pese al complejo contexto internacional y a la situación derivada del conflicto en Irán, el sector exterior español mantiene una evolución positiva. En el acumulado de enero a junio de 2026, las exportaciones de bienes alcanzaron 201.134 millones de euros, la segunda mayor cifra para este periodo, con un crecimiento del 2% respecto al mismo periodo del año anterior. Por su parte, las importaciones registraron 233.915 millones de euros, con un aumento del 5,2% interanual.
Destacaron los superávits en alimentación, bebidas y tabaco (971 millones de euros), otras mercancías (571 millones de euros) y semimanufacturas no químicas (523 millones de euros).
El superávit comercial con la Unión Europea continúa con 12.764 millones de euros en el periodo. Los países respecto a los cuales la economía española registró los mayores superávits fueron: Portugal (9.514 millones de euros), Francia (9.461 millones de euros) y Reino Unido (6.801 millones de euros).
El número de exportadores regulares (aquellos que han exportado más de 1.000 euros en el año de referencia y en cada uno de los tres años inmediatamente precedentes), siguió creciendo un 0,8 en el primer semestre del año hasta los 43.664 exportadores. Estos exportaron por valor de 193.788 millones de euros, lo que supone el 99,9% del total de las exportaciones y un 34,8% más que en el mismo periodo del año anterior.

El último dispositivo especial de tráfico de este verano prevé 6,9 millones de desplazamientos
Interior – 26.8.2026
La operación especial comienza a las 15:00 horas del viernes 28 y finaliza la medianoche del lunes 31 de agosto.
El mes de agosto, el más importante en cuanto a movimientos de vehículos de todo el verano, está a punto de terminar y con él llega para muchos el final de las vacaciones de verano y el consiguiente regreso a casa para volver a la rutina diaria.
Por este motivo, con el objetivo de que estos millones de desplazamientos se produzcan en las máximas condiciones de seguridad, la Dirección General de Tráfico pone en marcha este viernes el último de los dispositivos especiales preparados para este verano.
Para este operativo, el Organismo prevé que, desde las 15:00 del viernes 28 y hasta la medianoche del lunes 31 de agosto, se produzcan 6.880.000 movimientos de largo recorrido con motivo del retorno generalizado que tendrá lugar.
En esta operación coincidirán los movimientos de retorno anteriormente citados, que serán escalonados entre los días que preceden al fin de semana y el propio fin de semana, desde las zonas turísticas de costa y descanso hacia los grandes núcleos urbanos, con movimientos de salida que se produzcan también durante el fin de semana, principalmente hacia zonas turísticas de costa y los habituales de un fin de semana estival.
Esta operación retorno coincide, también, con la celebración del Gran Premio de Aragón de MotoGP, acto que generará numerosos desplazamientos de turismos y sobre todo motos en las carreteras con destino al circuito y con el regreso.
A todos los anteriores desplazamientos por carretera, habrá que sumar la continua afluencia de vehículos de matrícula extranjera en los principales ejes y pasos fronterizos por el retorno hacia países europeos de residencia habitual.
Como es habitual, para dar cobertura a esta operación y hacer que todos los movimientos previstos sean seguros, Tráfico ha establecido una serie de medidas de regulación, ordenación y vigilancia del tráfico para las que cuenta con la máxima disponibilidad de sus medios humanos (agentes de la Agrupación de Tráfico de la Guardia Civil, personal de los ocho Centros de Gestión de Tráfico de la DGT y personal encargado del mantenimiento de equipos y de la instalación de medidas en carretera, además del personal de los servicios de emergencias). Asimismo, cuenta con medios técnicos como: radares fijos y móviles de control de velocidad, además de helicópteros-Pegasus, drones, cámaras, furgonetas y motos camufladas para controlar el uso de móvil y del cinturón de seguridad y el respeto al resto de normas.
Además, con el fin de favorecer la circulación en las zonas más conflictivas, se instalarán carriles reversibles y adicionales mediante señalización, balizamiento y conos en las horas de mayor afluencia circulatoria y se establecerán itinerarios alternativos.
Asimismo, se paralizarán las obras en las carreteras, se limitará la celebración de pruebas deportivas y otros eventos que supongan la ocupación de la calzada y se restringirá la circulación de vehículos que transportan mercancías peligrosas, transportes especiales, así como la circulación de camiones de mercancías en general, en ciertos tramos de carreteras, fechas y horas.
El dispositivo establecido se puede consultar en esta página.
Previsiones de circulación
Desde primeras horas de la tarde del viernes 28 (especialmente entre las 16 y las 22 horas), se producirán importantes movimientos que provocarán intensidades elevadas y problemas de circulación, tanto en sentido salida de los grandes núcleos urbanos, como en las principales vías de comunicación de acceso a las zonas turísticas de costa y de descanso por el comienzo del fin de semana estival.
El sábado 29 continuará el tráfico intenso en sentido salida de los grandes núcleos urbanos desde primeras horas de la mañana, especialmente entre las 9 y las 13 horas, motivados principalmente por los trayectos cortos habituales de fin de semana a zonas de segunda residencia y playas.
El domingo 30 por la mañana serán conflictivos los accesos a playas y costa con problemas de circulación en itinerarios que unen poblaciones del litoral para, ya a primeras horas de la tarde, entre las 16 y las 23 horas, comenzar a presentarse intensidades elevadas de tráfico y problemas de circulación en los principales ejes viarios de comunicación que encauzan todo el movimiento de regreso desde las zonas del litoral y descanso hacia los grandes núcleos urbanos por el retorno tanto de los que han finalizado sus vacaciones en agosto como de los que han disfrutado del fin de semana.
Además, también se presentarán intensidades elevadas de circulación en los ejes de comunicación con pasos fronterizos por los movimientos de retorno de vehículos de matrícula extranjera hacia sus países de origen europeos.
Por último, el lunes 31, la circulación podrá ser conflictiva por la mañana en trayectos de corto recorrido, por carreteras que comunican poblaciones del litoral y accesos a zonas de playas. Además, durante prácticamente todo el día habrá movimientos de retorno presentándose problemas de circulación en los principales ejes viarios de la red de carreteras, especialmente entre las 16 y las 23 horas.
Sin embargo, se prevé que la intensidad esté más repartida durante todo el día, sin alcanzar picos excesivamente altos debido a la cantidad de gente que ya habrá realizado el retorno los días anteriores.
Lo único importante es siempre llegar
Es posible que, en estos días en los que millones de personas vuelven a sus residencias habituales para retomar la rutina, nos encontremos con retenciones en carretera. Retenciones que producen estrés, agresividad, fatiga, cansancio e, incluso, una sensación de estar «perdiendo el tiempo» que, una vez pasada la retención hace que muchos conductores intenten recuperar ese tiempo perdido acelerando más de la cuenta o adelantando imprudentemente.
Pero es fundamental ser conscientes de que ese tiempo perdido no se recupera, que la velocidad excesiva y las maniobras antirreglamentarias solo incrementan el riesgo de sufrir un siniestro de tráfico y que lo verdaderamente importante es siempre llegar a casa.
Por supuesto, es necesario comenzar el viaje lo más descansados posible, no conducir nunca bajo los efectos del alcohol o de las drogas, respetar en todo momento las normas de tráfico y evitar las distracciones al volante.
Además, Tráfico recomienda siempre, antes y durante el viaje, informarse del estado de las carreteras a través de todos los canales de comunicación de los que dispone, ya sea a través de la cuenta de X, @DGTes, de los boletines informativos en radio y televisión, como en el teléfono 011 o en la página web del Organismo (www.dgt.es o https://infocar.dgt.es/etraffic/) para poder evitar imprevistos y utilizar los itinerarios alternativos propuestos en caso necesario.

Por primera vez, en 2025 se enviaron más paquetes que cartas en España
5 Agosto 2026
- En 2025, se enviaron 1.335 millones de paquetes, un 10 % más que en 2024 y un 148 % con respecto a 2019.
- El correo tradicional (cartas, postales, publicidad directa y notificaciones administrativas) registró 1.164 millones de envíos, un 8 % menos que en 2024 y la mitad que en 2019.
- Las Administraciones Públicas realizaron el 30 % de los envíos tradicionales.
- Un 61 % de los usuarios recibió paquetes vinculados al comercio electrónico y solo un 10 % por otros motivos.
Durante 2025, se enviaron 1.335 millones de paquetes, un 10 % más que en 2024 y un 148 % más que en 2019, mientras que los envíos tradicionales (cartas, tarjetas postales, notificaciones administrativas, publicidad directa) descendieron un 8 %, hasta los 1.164 millones — fueron la mitad que en 2019 y la tercera parte de los de 2015—, según el Informe Anual del Sector Postal 2025 (INF/DTSP/024/26).
La paquetería obtuvo 7.325 millones de ingresos, un 10 % más que en 2024 (+86 % respecto a 2019), frente a los 1.146 millones del sector postal tradicional, un 3 % más con respecto al año anterior (-17 % respecto a 2019).
Los productos más demandados
Dos de cada tres envíos de mensajería y paquetería fueron paquetes de poco peso (hasta 2 kg), y casi 8 de cada 10 envíos tradicionales fueron cartas ordinarias o tarjetas postales. Las Administraciones Públicas realizaron el 30 % del total de los envíos postales tradicionales.
Correos presentó una cuota del 84 % en el sector postal tradicional y del 16 % en paquetería. Las compañías inscritas en el registro de operadores postales pasaron de 1.765 a 4.565 en los últimos diez años impulsados por la paquetería del comercio electrónico.
Panel de hogares y puntos de entrega
Según el Panel de hogares de la CNMC (oleada del segundo semestre de 2025), solo el 14 % de los ciudadanos envió cartas, el 43 % las recibió de empresas o suministradores, y el 43 % recibió notificaciones administrativas.
El 38 % visitó al menos una vez una oficina postal en los últimos seis meses, apenas 3 p.p. menos que hace diez años, mayoritariamente para enviar o recoger paquetes.
Solo el 10 % recibió paquetes no vinculados al comercio electrónico (hace 10 diez años era el 17 %), y el 61,2 % recibió al menos un envío derivado de una compra online (hace diez años era el 29 %). De estos, el 35 % devolvió alguna compra (logística inversa) y el 16 % tuvo alguna incidencia en la entrega de su último paquete.
La gran mayoría de los paquetes se entregó en el domicilio del destinatario (86 %), seguido de los puntos de conveniencia (9 %) y las taquillas autoservicio (3 %). Estas infraestructuras de logística de última milla van en aumento.
Del 17 % de usuarios que señaló haber pagado gastos de envío para recibir su compra online, el 78 % aceptaría, a cambio de un descuento en los gastos de envío, que la entrega fuera en lugar distinto de su domicilio, y el 58 %, que la entregara fuera más tarde.

La constitución de nuevas sociedades registra un incremento interanual del 2,6 % en julio
Registradores
18.08.2026.- El Colegio de Registradores publica un avance mensual de su Estadística Mercantil que recoge los principales actos inscritos en los Registros Mercantiles, con el fin de proporcionar una visión general de la evolución del tejido empresarial español. Entre los indicadores analizados destacan la constitución de sociedades y las operaciones de ampliación de capital.
La constitución de sociedades mercantiles es uno de los principales indicadores de la actividad emprendedora y de las expectativas económicas existentes en el mercado. Durante el pasado mes de julio, la creación de sociedades mantuvo una evolución positiva con 11.278 nuevas empresas, frente a las 10.993 registradas en el mismo mes de 2025, lo que supone un incremento del 2,6 %, siendo el segundo trimestre consecutivo al alza después de dos de caídas.
La evolución registrada en los últimos doce meses muestra una trayectoria positiva en términos generales, aunque marcada por una elevada volatilidad. Destacan especialmente los fuertes crecimientos observados en febrero (40,6 %) y marzo (36,8 %). No obstante, en los meses siguientes se produce un cambio de tendencia, registrándose tasas negativas en abril y mayo, lo que evidencia una significativa corrección de la actividad. Los datos de junio (3,3 %) y julio (2,6 %) apuntan a una recuperación moderada. Esta evolución sugiere una fase de estabilización tras el excepcional dinamismo registrado a comienzos de 2026.
Los resultados por Comunidades Autónomas muestran una evolución global positiva en la creación de empresas. Por volumen de actividad, Madrid y Cataluña continúan liderando el ranking, concentrando conjuntamente el 42,1 % de las nuevas sociedades constituidas en julio de 2026. No obstante, mientras Madrid registra un incremento del 3,4 %, Cataluña experimenta un ligero retroceso del 2,9 %.
Entre las regiones con mayor crecimiento destacan Ceuta y Melilla, Aragón, Comunitat Valenciana, Murcia y Galicia, si bien algunas de ellas parten de volúmenes absolutos más reducidos. En contraste, varias comunidades muestran una evolución negativa. Los mayores retrocesos corresponden a La Rioja, Cantabria, Extremadura, Illes Balears y Asturias.
Las ampliaciones de capital mostraron estabilidad en julio, con una variación anual en el global nacional del -0,6 % respecto al mismo mes del año anterior. Aunque este dato supone una ligera corrección tras los avances observados en los cuatro meses precedentes, la evolución es similar a periodos anteriores
En la evolución de las tasas de variación anuales durante los últimos doce meses, se observan variaciones positivas generalizadas durante todo el periodo. Pese a leves descensos registrados, como los observados en octubre (-0,2 %), febrero (-1,3 %), y el propio julio (-0,6 %) la dinámica general ha sido positiva, aunque con gran variabilidad por mes (dado el carácter coyuntural de los datos).
Por Comunidades Autónomas, Madrid vuelve a encabezar el número de operaciones, con 767 ampliaciones registradas en julio, lo que supone un incremento del 7,9 % frente al mismo periodo del año anterior. Le sigue de cerca Cataluña con 473 ampliaciones, un 10,9 % menos. En otros territorios, se observan incrementos significativos en comunidades como Cantabria, La Rioja, País Vasco y Galicia, lo que evidencia que sigue existiendo confianza en determinados territorios para apoyar proyectos de crecimiento a medio y largo plazo.

UGT reclama blindar el poder adquisitivo de las personas trabajadoras ante el repunte de la inflación
El sindicato exige actualizar de inmediato el Salario Mínimo Interprofesional y dar soluciones reales para paliar el encarecimiento de la vivienda
13 Agosto 2026
Los datos del IPC correspondientes al mes de julio, publicados hoy por el INE, sitúan la inflación anual en el 3,6%, cuatro décimas por encima de la registrada en junio, alcanzando el nivel más elevado desde mayo de 2024. El shock energético derivado de la guerra en Irán sigue encareciendo la electricidad y los combustibles, cuyo precio sube más que el pasado año, repuntando este mes un 3,4% y 5,9%, respectivamente.
Por su parte, la tasa de inflación subyacente, que excluye los componentes más volátiles y constituye un mejor indicador de la evolución estructural de los precios, aumenta una décima, hasta el 3%. Si bien se mantiene en niveles aún elevados, este repunte no evidencia, por el momento, un traslado significativo del shock energético al resto de la cesta de la compra ni la aparición de efectos de segunda ronda generalizados.
Entre los incrementos anuales más destacados durante este mes, cabe resaltar los combustibles líquidos (31,5%), el servicio de recogida de basuras (22,7%), el gasóleo (15,7%) o los huevos (13,4%). En sentido contrario, el café (-3,2%), las prendas de vestir (-3%) o el transporte de pasajeros por vía aérea (-6,1%) registran los descensos de precios más señalados.
Este repunte se produce, además, en un contexto en el que todavía se mantienen parcialmente algunas medidas fiscales destinadas a contener el impacto del encarecimiento energético, por lo que la evolución observada de los precios está siendo parcialmente amortiguada. De persistir las tensiones geopolíticas en Oriente Próximo, y ante una eventual retirada de estas medidas, los precios podrían alcanzar niveles todavía más elevados.
Así, el volátil e incierto panorama geopolítico y la presión que ejerce sobre el nivel general de precios están poniendo en jaque el mantenimiento del poder de compra de los salarios. En este sentido, por quinto mes consecutivo, la inflación general se sitúa por encima del incremento salarial medio en convenio (3,02% hasta julio), si bien los incrementos pactados en los convenios firmados este año recogen una subida mayor, del 3,76%, en línea con la petición de los sindicatos para este 2026 en su plataforma para la negociación del próximo AENC.
En este escenario, resulta prioritario acometer la negociación del VI AENC, que debe servir para blindar el poder adquisitivo de la población trabajadora y avanzar en la reducción de las brechas salariales existentes entre sectores productivos. UGT defiende que el acuerdo incorpore una referencia mínima de incremento salarial del 4% anual para el periodo 2026-2028, complementada con aumentos adicionales de un 1%, 2% o 3% en función de la diferencia existente entre el salario medio del convenio y el salario medio del país.
Resulta imprescindible incrementar los salarios e introducir medidas efectivas, como las cláusulas de garantía salarial, que mitiguen el efecto de la inflación sobre las retribuciones y protejan la cesta de la compra de las personas trabajadoras. De no hacerlo, se producirán grandes tensiones en la próxima negociación colectiva.
Asimismo, resulta primordial evitar el recurso a las cláusulas de absorción y compensación, una práctica empresarial que neutraliza, en la práctica, las subidas pactadas, privando a la clase trabajadora de mejoras reales y efectivas en su nivel de ingresos. Del mismo modo, es imprescindible extender la inclusión de cláusulas de garantía salarial en la negociación colectiva, en tanto estas cláusulas constituyen el instrumento más eficaz para garantizar el poder adquisitivo de la clase trabajadora ante desviaciones imprevistas de los precios.
Estas reivindicaciones salariales se vuelven aún más acuciantes ante la insostenible escalada del precio de la vivienda, especialmente en las grandes áreas urbanas. Según el INE, el precio de la vivienda se disparó un 12,9% en el primer trimestre del año y encadena ya seis trimestres consecutivos con incrementos de doble dígito. Ante este grave problema social, no basta con promesas a medio y largo plazo para ampliar el parque público: exigimos la intervención inmediata del mercado mediante la aplicación efectiva del tope a los alquileres en zonas tensionadas y medidas contundentes para poner coto a la especulación en torno a un bien imprescindible para poder desarrollar una vida en condiciones dignas.
Del mismo modo, es necesario seguir reforzando las rentas de las personas trabajadoras con menores ingresos mediante nuevas subidas del Salario Mínimo Interprofesional, que debe continuar actualizándose para preservar su capacidad adquisitiva frente a una inflación condicionada por factores externos y al intenso encarecimiento de la vivienda, reduciendo así la desigualdad y sosteniendo la demanda interna. Teniendo en cuenta la inflación ya conocida y la subida del 3,1% pactada para 2026, debe operar la cláusula prevista en el art. 27 ET, que permite revisar el SMI cada seis meses cuando falla la previsión del IPC. Por ello, UGT reclama la convocatoria inmediata de la mesa del diálogo social para adaptar el Salario Mínimo Interprofesional a esta nueva situación: la ley lo prevé y las personas trabajadoras no pueden esperar.

USO alerta de una asfixia insostenible ante la escalada del IPC en julio
14 agosto, 2026
- La pérdida de poder adquisitivo se agrava mientras la cesta de la compra sigue disparada
- Tener empleo ya no garantiza salir de la pobreza: USO reclama un giro estructural para garantizar trabajo digno
La Unión Sindical Obrera (USO) expresa su profunda preocupación por los datos definitivos del INE correspondientes a julio, que confirman un nuevo deterioro del poder adquisitivo de las familias. El IPC general se sitúa en el 3,6%, cuatro décimas más que en junio, y el IPCA asciende al 3,9%, ampliando el diferencial respecto a la media de la Unión Europea (2,9%). El incremento mensual del 0,3% evidencia que los precios continúan creciendo sin pausa, ejerciendo una presión económica cada vez más difícil de soportar.
La subida responde a factores estructurales del modelo productivo y de consumo. El transporte y los carburantes encabezan el encarecimiento, con un aumento anual del 6,2% por la fuerte subida de combustibles y lubricantes. La vivienda y los suministros avanzan un 5,7%, impulsados por el repunte de la electricidad y el gas. El dinamismo del turismo estacional también encarece la vida: las actividades recreativas y los paquetes turísticos aumentaron un 2,3% en solo un mes. A ello se suma la persistencia de la inflación subyacente, que alcanza el 3,0%, señal de que la escalada de precios ya no es coyuntural, sino estructural. Las rebajas en vestido y calzado o el abaratamiento puntual de la fruta resultan insuficientes para compensar este escenario generalizado.
Ante esta situación, USO denuncia que trabajar en España ya no protege contra la pobreza. Como señala Joaquín Pérez, secretario general del sindicato, “mientras la cesta de la compra de supervivencia —comida, luz y transporte— sube a tasas cercanas o superiores al 5% y 6%, la subida salarial media pactada en los convenios se estanca en el 3,02%. Cada vez el trabajo vale menos”. Esta desconexión provoca una pérdida continuada de poder adquisitivo y empuja a miles de familias con empleo estable a convertirse en trabajadores pobres.
USO exige reorientar la economía para frenar la precariedad
USO exige un cambio de rumbo estructural que permita frenar el empobrecimiento y garantizar un empleo de calidad. En palabras de Pérez: “reclamamos cláusulas de revisión salarial vinculadas al IPC en todos los convenios colectivos, de manera que los salarios evolucionen al ritmo real de los precios.” Asimismo, urge a transformar el modelo productivo para dejar atrás la dependencia de empleos precarios y de bajo valor añadido, y a impulsar sectores tractores —industria y tecnología— capaces de generar productividad, estabilidad y salarios dignos.
El crecimiento económico del país no puede sostenerse a costa de la pérdida de bienestar de las familias trabajadoras. Es imprescindible rescatar los salarios y reforzar la calidad del empleo para garantizar un futuro justo y sostenible.

CEOE advierte de que la prolongación del conflicto con Irán alimenta el riesgo de mayores alzas en la inflación
13 Agosto 2026
CEOE advierte de que la prolongación del conflicto con Irán está haciendo que los riesgos al alza sobre la inflación aumenten, tras publicarse el lPC del mes de julio, que subió cuatro décimas, hasta el 3,6%, impulsado por el encarecimiento de los productos energéticos. La inflación subyacente aumentó una décima, hasta el 3%.
En todo caso, CEOE mantiene de momento una previsión del IPC del 3,1% de media anual para 2026, contando con una normalización gradual del tráfico marítimo en el estrecho de Ormuz, que en la actualidad sigue siendo complicada.
Las medidas aprobadas por el Gobierno para paliar los efectos de la guerra en Oriente Próximo, que contuvieron el incremento de los precios de los productos energéticos en los últimos meses, se han retirado ya en su mayoría y sólo se mantiene una reducción paulatina del Impuesto de Hidrocarburos. Si se hubieran retirado en su totalidad en julio, la inflación general habría escalado hasta el 4,1%.
El incremento del precio del gasóleo por encima del 15% hace que se active la cláusula de salvaguarda prevista en el Real Decreto-ley 18/2026, de medidas en el marco del Plan Integral de Respuesta a la Crisis en Oriente Medio. Así, en septiembre la rebaja fiscal del gasóleo será de 20 céntimos por litro, frente a los 5 céntimos previstos inicialmente. En el caso de la gasolina se mantendrá la reducción prevista de 5 céntimos.
En la Unión Monetaria, el IPC armonizado de julio situó su tasa interanual en el 2,9%, una décima más que el mes anterior. En España, este indicador aumentó tres décimas, hasta el 3,9%, por lo que el diferencial con la UE se amplía hasta un punto porcentual.
En julio, el precio del crudo Brent se situó en un promedio de 83,76 $/barril, un 1,9% menos que en junio. En tasa interanual, fue casi un 18% superior al de hace un año medido en dólares (+20,6% en euros).
En los primeros días de agosto, el precio del petróleo Brent ha seguido aumentando, hasta los 89,33 $/barril de promedio, impulsado por la reactivación de las tensiones en el Mar Rojo tras los ataques de los rebeldes hutíes, alineados con Irán, a petroleros saudíes.
En este contexto de inestabilidad, el tránsito marítimo de la región se encuentra en mínimos, a la espera de unas negociaciones que siguen abiertas pero sin un acuerdo claro.
Por su parte, los precios de los alimentos sin elaboración continuaron moderándose en el mes de julio y registraron una caída interanual de 0,3 puntos, hasta el 2,3%, lo que supone encadenar cinco meses consecutivos a la baja.

El sector agroalimentario y pesquero se consolida como el principal exportador de la economía española
Agricultura, Pesca y Alimentación – 7.8.2026
Las exportaciones agroalimentarias supusieron en 2025 el 20,2 % del total de la economía española, con un saldo positivo de 18.324 millones de euros.
 Informe Anual de Comercio Exterior Agroalimentario y Pesquero.
- El sector agroalimentario y pesquero se consolida como el principal exportador de la economía española, con unas ventas que el año pasado sumaron 78.044 millones de euros, la quinta parte del total (20,2 %), y es además el que ofrece un mejor saldo positivo en su balanza comercial, con 18.324 millones de euros, y ello pese a que éste descendió el 5,9 %.
Las exportaciones agroalimentarias crecieron un 2,9 %, cuando las del resto de la economía lo hicieron un 0,7 %. El descenso en el saldo comercial agroalimentario se debe a un mayor incremento de las importaciones -6 %-, que ascendieron a 59.720 millones de euros.
Los datos están recogidos en el Informe Anual de Comercio Exterior 2025 del Ministerio de Agricultura, Pesca y Alimentación. Se trata de un análisis detallado y actualizado de las principales magnitudes e indicadores, que permiten conocer en profundidad la situación actual del comercio exterior del sector agroalimentario y pesquero, sobre la base de los datos provisionales del año 2025 del Departamento de Aduanas e Impuestos Especiales de la Agencia Estatal de Administración Tributaria.
El año 2025 estuvo marcado por distintas tensiones geopolíticas, tales como la continuidad de la guerra entre Rusia y Ucrania, la elevación de aranceles a las importaciones por parte de Estados Unidos y la elevación de los precios de la energía, acontecimientos con efectos sobre el comercio mundial de mercancías.
El subsector más exportador es el de frutas, con 11.918 millones de euros, seguido de carnes (10.548 millones) y hortalizas (9.352 millones). En cuanto a destino, más de las dos terceras partes (67,2 %) se dirigieron a la Unión Europea.

El número de compraventas de vivienda disminuye por segundo trimestre consecutivo (-5,7 %)
05/08/2026
El Colegio de Registradores presenta, a través de su Estadística Registral Inmobiliaria del segundo trimestre de 2026, la evolución de los principales indicadores del mercado inmobiliario e hipotecario.
El número de compraventas de vivienda ha registrado su segundo descenso trimestral consecutivo, del 5,7 %, contabilizándose 167.934 operaciones, la cuantía más baja de los siete últimos trimestres. Con respecto al mismo trimestre de 2025, el descenso ha sido del 2,3 %. La vivienda nueva (34.919 compraventas) ha registrado una caída trimestral del 11,5 %. En vivienda usada se han registrado 133.015 compraventas, un 4 % menos con respecto al trimestre anterior. En quince comunidades autónomas y treinta y cuatro provincias se han registrado descensos trimestrales.

El Índice de Precios de Vivienda de Ventas Repetidas (IPVVR) ha registrado un nuevo máximo histórico, con un crecimiento trimestral del 3,14 % e interanual del 16,7 %, situándose un 39,31 % por encima de los niveles trimestrales máximos de 2007. La metodología de precios medios mantiene la tendencia alcista, con un crecimiento trimestral del 2,4 % (interanual 9,2 %). El precio medio ha sido de 2.487 €/m², máximo histórico. En vivienda usada (2.448 €/m², otro máximo histórico) se ha registrado un ascenso trimestral del 3,5 %, frente al descenso en vivienda nueva del 0,7 %, situándose en los 2.636 €/m².

Las comunidades autónomas con mayores precios medios han sido Comunidad de Madrid (4.477 €/m²), Illes Balears (4.311 €/m²), País Vasco (3.616 €/m²), Canarias (3.052 €/m²) y Cataluña (2.995 €/m²). Las provincias con mayores precios medios han sido Madrid (4.477 €/m²), Illes Balears (4.311 €/m²), Gipuzkoa (4.175 €/m²), Bizkaia (3.468 €/m²) y Barcelona (3.406 €/m²), mientras que las capitales de provincia en las que se alcanzan los mayores precios son San Sebastián (6.420 €/m²), Madrid (5.534 €/m²), Barcelona (5.045 €/m²), Palma (4.291 €/m²) y Bilbao (3.764 €/m²). Doce comunidades autónomas y treinta y tres provincias han registrado incrementos trimestrales.
El número de hipotecas constituidas sobre vivienda registradas en el segundo trimestre ha sido de 129.240, lo que supone un descenso trimestral del 3,3 %. Con respecto al total de compraventas de vivienda del trimestre alcanza un peso del 77 %, con una mejora trimestral de 1,9 pp. En términos interanuales se han contabilizado 518.726 hipotecas sobre vivienda, con un incremento del 9 %. Diez comunidades autónomas han registrado descensos trimestrales, registrando el mayor número de operaciones Andalucía (25.501), Cataluña (22.844), Comunidad de Madrid (20.604) y Comunitat Valenciana (15.574).

El endeudamiento hipotecario por metro cuadrado ha registrado el decimotercer incremento consecutivo de la serie (2,9 %), alcanzando un importe medio de 1.861 €/m². En catorce comunidades autónomas se han registrado crecimientos trimestrales. Las comunidades autónomas con mayores importes han sido Comunidad de Madrid (3.086 €/m²), Illes Balears (2.844 €/m²), País Vasco (2.359 €/m²) y Cataluña (2.244 €/m²). Por el contrario, las cuantías más bajas han correspondido a Extremadura (909 €/m²), Castilla-La Mancha (1.032 €/m²) y Región de Murcia (1.089 €/m²). El endeudamiento medio por vivienda ha alcanzado los 176.453 €, nuevo máximo histórico. Este dato supone un incremento trimestral del 2,3 %, acumulando así nueve trimestres consecutivos de crecimiento.
Nota: La Estadística Registral Inmobiliaria del Colegio de Registradores permite conocer información estructural básica del panorama registral inmobiliario y puede ser consultada, por trimestres, en el siguiente enlace web.
Para la consulta y descarga de los principales datos analizados en la presente nota y la propia Estadística Registral Inmobiliaria trimestral puede dirigirse a nuestro portal de Open Data.

El empleo turístico supera los 3,18 millones de ocupados, un 5,4% más que en el segundo trimestre de 2025
Industria y Turismo – 7.8.2026
Los asalariados en el sector turístico con contrato indefinido han aumentado un 5,7% en el segundo trimestre de este año.
En el segundo trimestre de este año el sector turístico ha registrado 3.187.119 trabajadores ocupados, lo que supone un aumento del 5,4% respecto al mismo periodo de 2025.
Entre abril y junio de 2026, según los datos publicados por Turespaña, las actividades vinculadas al turismo registraron 162.772 empleados más que en el mismo trimestre del año anterior. Los empleados en el sector turístico en este periodo han constituido el 14% del empleo total de la economía española.
Además, el porcentaje de parados sobre activos en actividades turísticas fue del 7,5%, 0,5 puntos porcentuales menos que en el mismo trimestre del año anterior.
Sigue creciendo la cifra de asalariados
En este segundo trimestre del año, las principales actividades turísticas han experimentado crecimientos, excepto en agencias de viajes donde el descenso fue de 18,4%, un descenso no atribuible directamente al empleo real, sino -como ha venido sucediendo estos meses pasados con los datos de afiliación turística- a los cambios introducidos en los CNAEs. En hostelería el incremento fue de un 4,5%, debido a la evolución positiva tanto de los servicios de alojamiento (9,2%), como de los servicios de comidas y bebidas (2,8%).
Los ocupados asalariados en turismo en este periodo ascendieron a 2.715.123, registrando un aumento interanual del 5,3%. Continúan así las subidas interanuales de los veinte trimestres anteriores. Los asalariados mostraron aumentos en transporte de viajeros (3,9%), hostelería (4,1%) y otras actividades turísticas (12,1%). En hostelería aumentaron tanto los servicios de alojamiento, como los de comidas y bebidas. Dentro de otras actividades turísticas, las agencias de viajes experimentaron un descenso del 23,4%.
Por otra parte, los ocupados extranjeros del sector turístico aumentaron hasta los 793.114 empleados en el segundo trimestre (un 9,4% más).
Aumentan los contratos indefinidos
Los asalariados en el sector turístico con contrato indefinido (84,5%) han aumentado un 5,7% interanualmente, lo que supone la vigésima subida consecutiva. Por su parte, los asalariados con contrato temporal han registrado un aumento del 3%.
En este sentido, la tasa de temporalidad en el sector turístico fue del 15,5%, 0,3 puntos porcentuales inferior a la del mismo periodo del año anterior. La tasa de temporalidad total de la economía española se situó en el 15,1%.
En relación con el tipo de jornada, los asalariados con jornada completa representaron el 75,5% del total de asalariados y aumentaron un 5,6%. Los asalariados con jornada laboral a tiempo parcial aumentaron un 4,2% y representaron el 24,5%.
Por su parte, los autónomos en turismo fueron 471.996 y aumentaron un 6% respecto al mismo periodo del año anterior.
Ceuta, Melilla y País Vasco, las que más crecen
En cuanto a la distribución territorial, aumentó el número de ocupados en catorce de las comunidades autónomas, entre las que se encuentran Andalucía, Comunidad de Madrid, Comunidad Valenciana y Baleares, y descendió en el resto, entre las que se encuentra Cataluña y Canarias.
Ceuta y Melilla, con un 27,7%, registraron el mayor crecimiento, seguidas de el País Vasco, con un 15,5% y Baleares, con un 15,2%. El mayor descenso del empleo tuvo lugar en Extremadura, que cayó un 15,3%, seguida de Cantabria (que descendió un 8,5%).

El paro sube en 19.517 personas en julio y se sitúa en 2.311.499, la menor cifra en este mes desde 2007
Trabajo y Economía Social – 4.8.2026
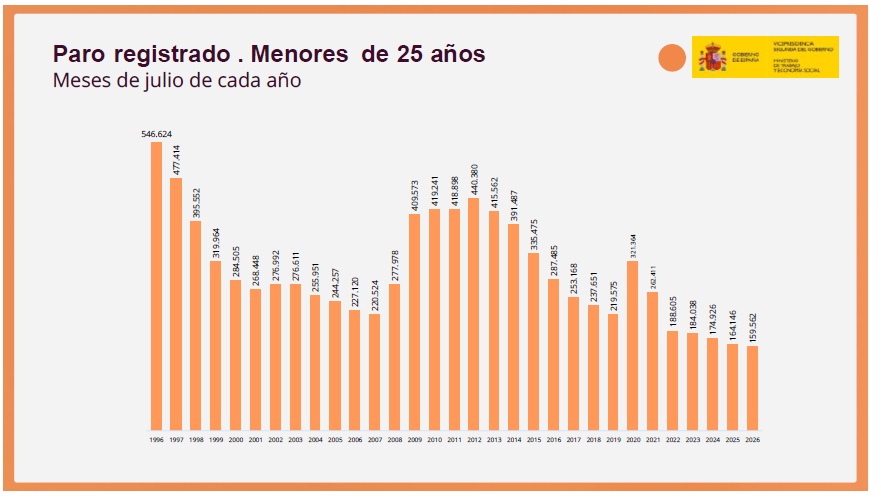
En términos interanuales el paro ha descendido en 93.107 personas (-3,87%). El total de parados y paradas menores de 25 años se sitúa en 159.562, el más bajo de la serie histórica.
Compartir en
El número personas en paro registradas en las oficinas del Servicio Público de Empleo Estatal (SEPE), al finalizar el mes de julio, ha subido en 19.517 personas en relación con el mes anterior (0,85%).
El paro registrado se sitúa en 2.311.499, la cifra más baja en este mes desde 2007.
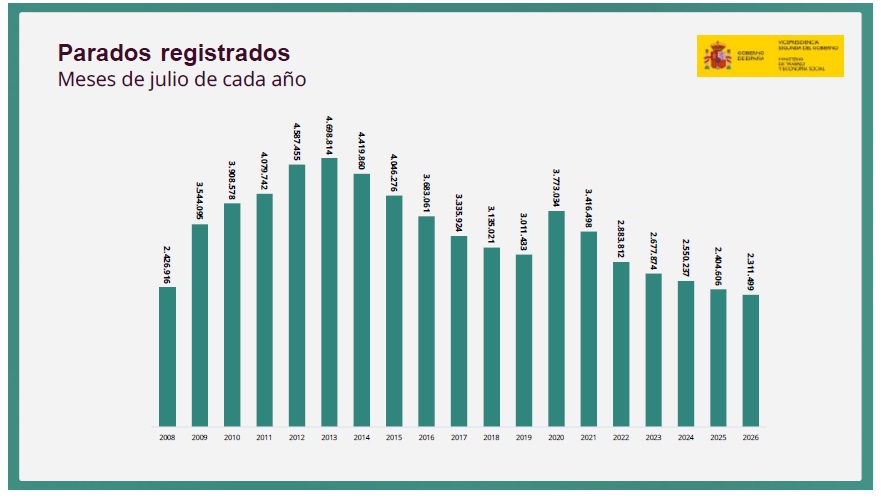
En términos interanuales el paro ha descendido en 93.107 personas (-3,87%), un síntoma de fortaleza de nuestro mercado laboral.
La variación de paro registrado del mes de julio es atípica y responde a varios factores. En primer lugar, este mes es cada vez menos sensible a la estacionalidad. De hecho, en los meses de julio de 2010 a 2019 el paro registrado se redujo de promedio en 45.467 personas. Tras la Reforma Laboral el promedio de bajada es de 4.981 personas.
El paro por sectores económicos
Respecto al mes de junio, el paro registrado aumenta en los sectores de Servicios en 8.221 personas (0,50%), Construcción en 2.433 personas (1,53%) y entre el Colectivo Sin Empleo Anterior en 8.268 personas (3,65%).
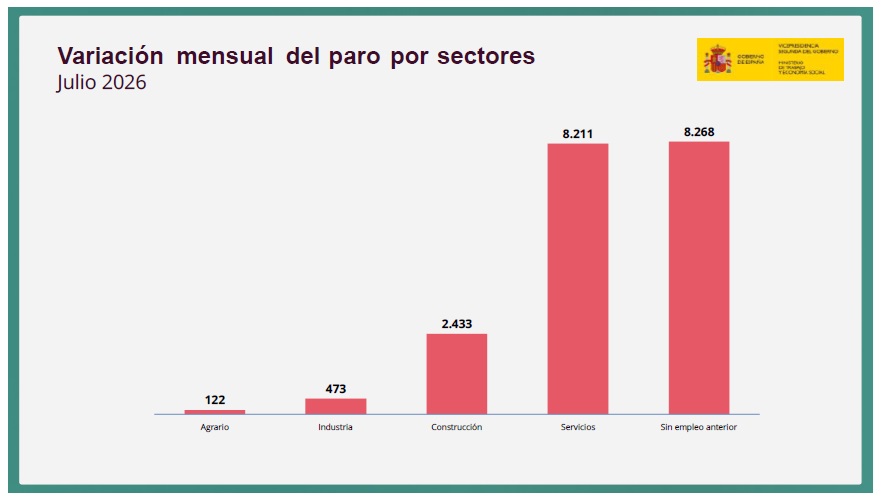
Varía levemente en Industria en 473 personas (0,27%) y en Agricultura en 122 personas (0,17%).
El incremento entre el Colectivo sin Empleo Anterior está fundamentalmente ligado al proceso de regularización extraordinaria en curso que da la oportunidad, hasta ahora inviable, de acceder a los servicios de las oficinas públicas de empleo a las personas trabajadoras que ya estaban en nuestro país pero que carecían de derechos.
El paro por género y edad
El paro femenino se sitúa en 1.396.016 mujeres tras incrementarse en 7.707 mujeres (0,56%) en relación al mes de junio.
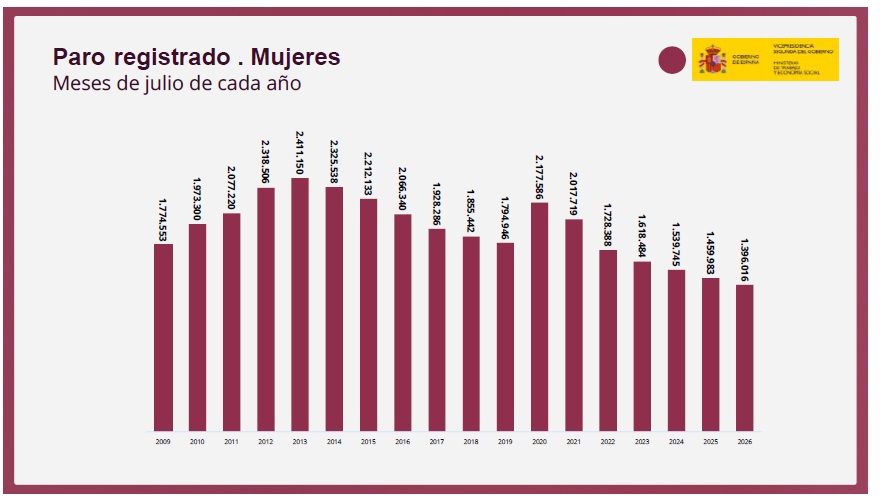
En términos interanuales cae en 63.967 mujeres (-4,38%).
El desempleo masculino se sitúa en 915.483 al ascender en 11.810 personas (1,31%).
Si lo comparamos con julio de 2025, el paro masculino baja en 29.140 hombres (-3,08%)
El desempleo de los jóvenes menores de 25 años desciende en el mes de julio en 238 personas (-0,15%) respecto al mes anterior. El total se sitúa en 159.562, el más bajo de la serie histórica.
El paro por comunidades autónomas
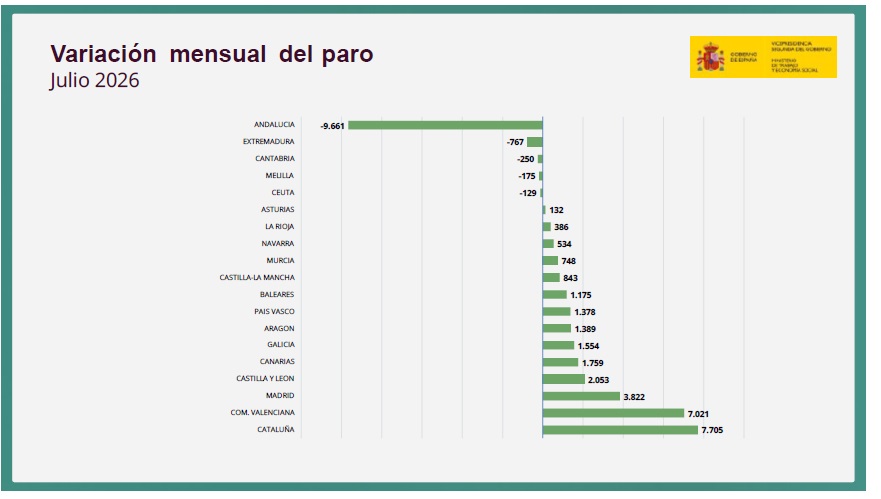
El paro registrado baja en tres Comunidades Autónomas en cifras absolutas en Andalucía (-9.661 personas), Extremadura (-767 personas) y Cantabria (-250 personas).
Contratos
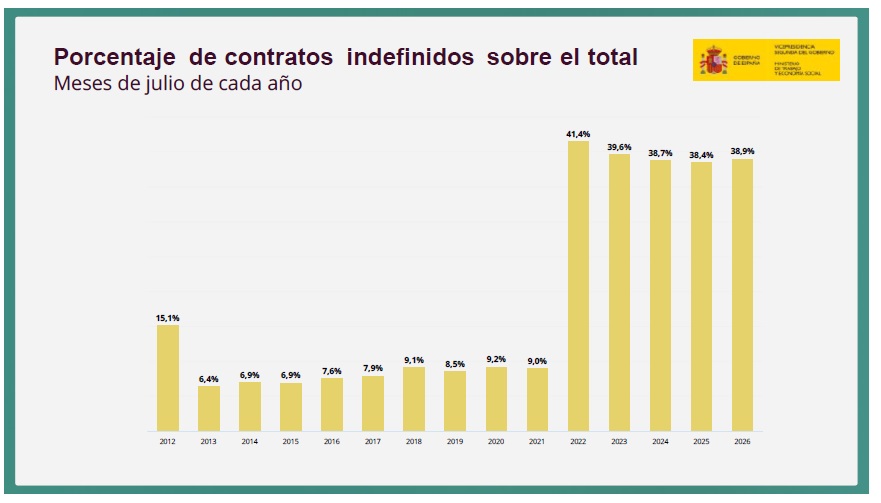
El número total de contratos registrados durante el mes de julio ha sido de 1.587.141. De este total, 617.211 contratos de trabajo tienen carácter indefinido, representan el 38,89% de todos los contratos.
Prestaciones del mes de junio
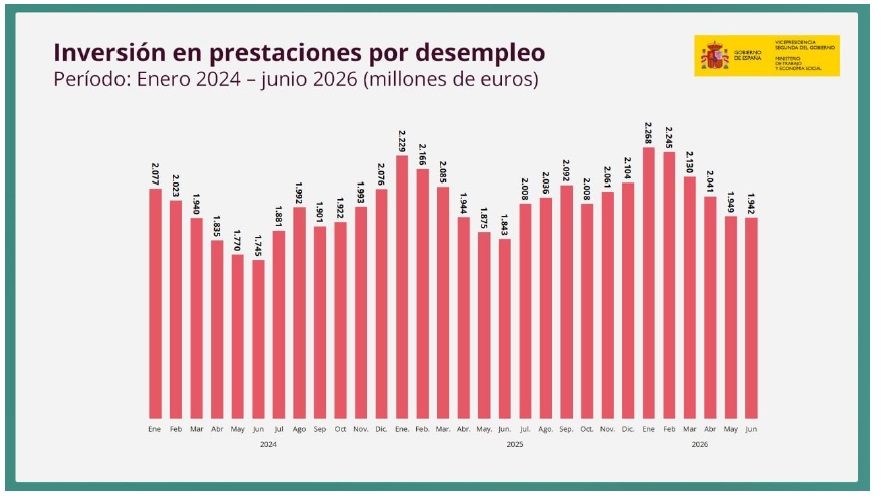
Las personas beneficiarias existentes a final del mes de junio fueron 1.724.237.
La cobertura del sistema de protección en junio es de 80,96%. Se trata de la más alta en el mes de junio de la serie histórica.
La inversión media mensual por persona beneficiaria, sin incluir el subsidio agrario de Andalucía y Extremadura, en el mes de junio de 2026 ha sido de 1.147,9 euros.
La inversión total de junio de 2026 ascendió a 1.942,1 millones de euros.


España supera por primera vez los 22,5 millones de afiliados medios, tras crear más de 642.500 empleos en el último año
Inclusión, Seguridad Social y Migraciones – 4.8.2026
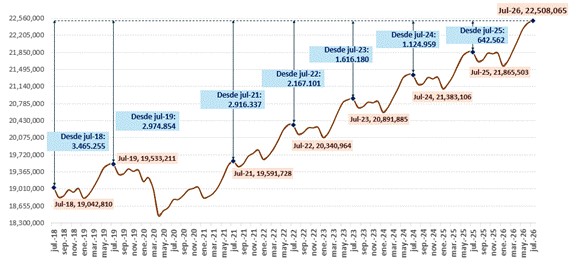
La afiliación media aumenta en 41.727 personas en julio y alcanza un nuevo máximo histórico, con 22.508.065 ocupados.
La Seguridad Social vuelve a registrar un máximo histórico de afiliación. El empleo mantiene un sólido ritmo de crecimiento y supera por primera vez los 22,5 millones de afiliados medios (22.508.065) en su serie original, tras sumar 41.727 ocupados en julio. Esto supone que, en los últimos 12 meses, la afiliación ha ganado 642.562 afiliados; una variación interanual que se acelera hasta sobrepasar el 2,9%, que es el ritmo de creación de empleo más alto desde abril de 2023.
 Datos de afiliados en la Seguridad Social
Total Sistema. Serie sin ajustar (original).
«El mercado laboral crece a un ritmo excepcional en lo que llevamos de 2026. Lo podemos observar en términos interanuales, pero también si analizamos el comportamiento en estos primeros siete meses del año, cuando contabilizamos 663.652 afiliados a la Seguridad Social más», explica la ministra de Inclusión, Seguridad Social y Migraciones, Elma Saiz.
El comportamiento de la afiliación de extranjeros es especialmente dinámico. En la serie original, hay 3.512.223 afiliados medios, que son 66.046 más que en junio y 420.875 más que hace un año. «En conjunto, representan ya el 15,6% del total de afiliados y continúan desempeñando un papel esencial en el dinamismo del mercado laboral y en el sostenimiento del sistema de Seguridad Social», explica Saiz.
Altas por el proceso de regularización
Si se realiza una fotografía del mercado laboral a 30 de julio, el número de afiliados extranjeros regularizados en alta por el proceso extraordinario ascendía a 262.475. Ese mismo día, la cifra total de afiliados era de 22.502.259.
De estos 262.475 afiliados, el 81,5% (213.883) estaban encuadrados en el Régimen General de la Seguridad Social, mientras que 12.675 (un 4,8%) eran trabajadores autónomos. Además, por sexo: el 60,3% eran hombres (158.171) y el 39,7%, mujeres (104.304).
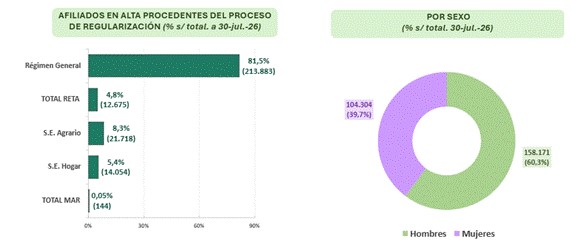 Regularizados de alta en la Seguridad Social
Regularizados en alta (datos a día 30 de julio, último disponible).
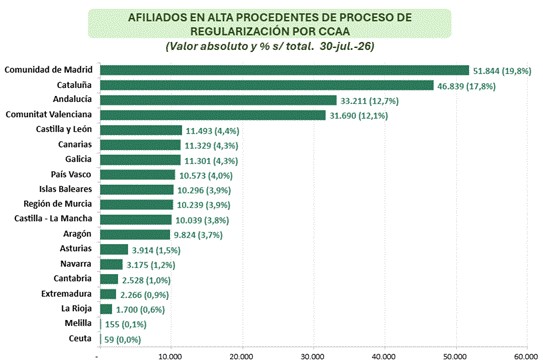 Datos de la Seguridad Social por Comunidades Autónomas
Son 66 meses consecutivos de crecimiento del empleo
Si se descuenta la estacionalidad y el efecto calendario, la afiliación alcanza 22.288.120 ocupados, tras sumar 79.567 afiliados respecto a junio y 638.667 más que en el mismo mes de 2025. «No hablamos de un dato aislado. Llevamos 66 meses consecutivos creando empleo de forma ininterrumpida y esa continuidad es la mejor prueba de la solidez del mercado laboral español y de la confianza que genera nuestra economía», explica Elma Saiz.
Además, en los registros de afiliación diaria, se observa que la mayor parte del mes, entre el día 8 y el 30 de julio (excepto el día 10), se ha superado la cota de los 22,5 millones de afiliados.
Afiliación por sectores de actividad
El sector que más ha crecido en el último año, sumados el total de afiliados del Régimen General de la Seguridad Social y del Régimen Especial de Trabajadores Autónomos, es Actividades de Edición, Radiodifusión y Producción y Distribución de Contenidos (6,4%). Le siguen Construcción (6,1%) y Actividades Inmobiliarias (5,6%)
En el caso del Régimen General de la Seguridad Social, la afiliación media ha presentado un crecimiento interanual del 3,2% (584.088). Este porcentaje se ha superado ampliamente en sectores como Construcción (+7,3%), Agricultura, Ganadería, Silvicultura y Pesca (+6,8%), Actividades de Edición, Radiodifusión y Producción y Distribución de Contenidos (+5,9%), Suministro de Agua y Saneamiento (+5,6%) y Actividades Sanitarias y de Servicios Sociales (+4,2%).
Casi 58.000 autónomos más en el año
En el caso de los trabajadores autónomos, el aumento interanual alcanza el 1,7%, donde los mayores crecimientos se registran en: Suministro de Energía Eléctrica, Gas, Vapor y Aire Acondicionado (+15,4%), Telecomunicaciones, Programación Informática, Consultoría e Infraestructura Informática (+12,7%), Actividades Inmobiliarias (+9,2%) y Actividades de Edición, Radiodifusión y Producción y Distribución de Contenidos (+8,4%).
En conjunto, el número de trabajadores autónomos asciende a 3.472.357, que son 57.984 más que hace un año y 205.188 más que en julio de 2018.
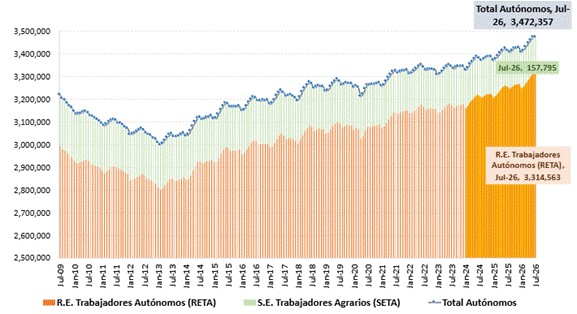 Datos de autónomos en la Seguridad Social
Serie sin ajustar de trabajadores autónomos.
Hay 1,8 millones de mujeres afiliadas más que en 2018
El empleo de las mujeres crece casi un punto porcentual más que el de los hombres y se sitúa en el entorno de los 10,6 millones de ocupadas (10.578.040). En concreto, hay 306.811 afiliadas más que hace un año y son más de 1,84 millones más de mujeres que en 2018. La mejora del empleo femenino desde 2018 es del 21%, mientras que la de los hombres es de un 15,8%.
Las mujeres afiliadas representan el 47% del total de ocupados, 1,1 puntos porcentuales más que en 2018. Su presencia en el mercado laboral crece a un ritmo interanual del 3%. Al mismo tiempo, el empleo en los hombres también experimenta un máximo, con 11.930.025 afiliados, después de sumar 335.751 en el último año y 1,63 millones desde 2018.
Máximos de empleo en jóvenes y mayores de 55 años
Al analizar la evolución del empleo en los últimos ocho años, se observa un mayor crecimiento del grupo de mayor edad, en el tramo de 55 años y más, así como en el de los más jóvenes. La ocupación de los mayores ha crecido un 51,7%, hasta un total de casi 5 millones; y la de los trabajadores menores de 30 años y menos, un 33,6% desde 2018 (hay 3,9 millones), lo que son 33,5pp y 15,4pp, respectivamente, por encima del conjunto, que se sitúa en el 18,2%.
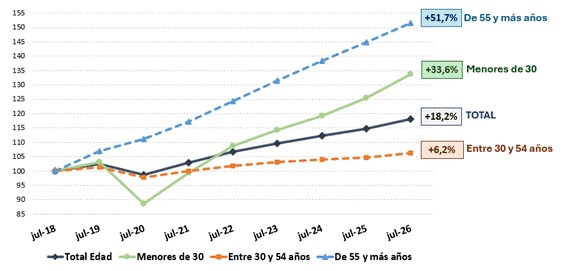 Estadísticas de ocupados por franja de edad
Total Sistema. Datos sin ajustar. Base 100 = jul-2018
La favorable evolución del empleo ha estado acompañada por la mejora en las bases de cotización desde los niveles previos a la pandemia que arrojan un crecimiento del 47,5% entre los jóvenes de 25 a 29 años y del 47% en los menores de 24 años desde el primer trimestre 2018 hasta el mismo periodo de 2026. Se registra un crecimiento de 13,5 puntos porcentuales por encima de la media (+33,7%) en las bases de cotización en los menores de 30 años, lo que refleja el aumento de los salarios en este segmento de edad.
Estabilidad y calidad en el empleo
Desde julio de 2021, se ha producido una gran transformación en los tipos de contratos del mercado de trabajo: hay 4.893.692 más trabajadores con contrato indefinido y 2.034.685 afiliados menos con contrato temporal.
Cada vez hay más empleos estables, con más derechos y mejores salarios. El mayor incremento se produce entre los ocupados con contratos indefinidos con jornada a tiempo completo, con 327.471 más que hace un año; mientras que los afiliados con contratos a tiempo parcial aumentan en 70.087.
El peso de los trabajadores temporales se encuentra en el 13,4%, frente al 29,4% que suponía en julio de 2021. Esta mejoría es aún más destacable entre los trabajadores de menos de 30 años, que tienen una tasa de temporalidad del 23,7%, cuando hace un lustro tenían una tasa del 54,8%.
Respecto a los más jóvenes, los trabajadores de 30 años y menos, han aumentado un 34,6% desde julio de 2021. Son 999.923 más y alcanzan un total de 3.893.353; lo que supera ampliamente el ritmo de crecimiento medio, del 14,9%.
Por último, la relación entre cotizante y pensionista se sitúa en el 2,5, que es nivel máximo desde 2011.

